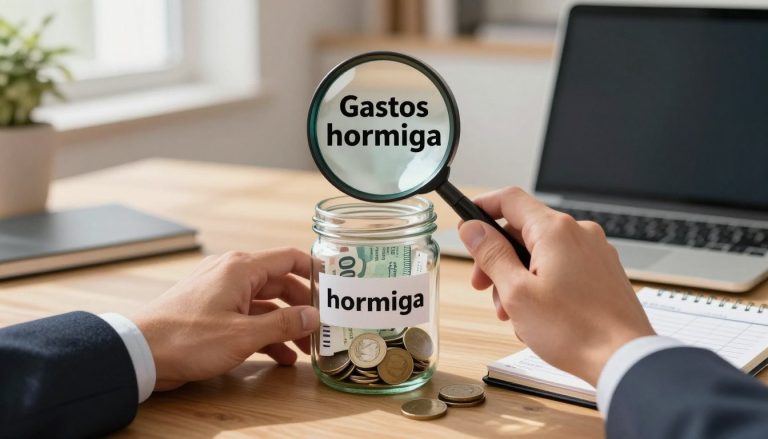
Algunos pagos parecen demasiado pequeños para preocupar. Un café, una botella de agua o una suscripción olvidada apenas se notan durante el día. Sin embargo, cuando se repiten, reducen el ahorro disponible y dejan menos dinero para objetivos importantes.
Los gastos hormiga pueden sumar entre 100 y 200 € al mes. El impacto depende de los hábitos, pero también de la frecuencia. Por ejemplo, un café diario puede superar los 150 € al año sin que la persona perciba el coste real.
Este artículo ofrece una guía práctica para observar los movimientos cotidianos y mejorar la gestión de los ingresos. La educación financiera ayuda a distinguir entre un pequeño placer elegido y un cargo automático que ya no aporta valor.
Un análisis publicado por Banco Sabadell el 11/04/2025 destaca la importancia de prestar atención a estas salidas de dinero. Identificarlas permite saber cómo evitar desequilibrios y proteger las finanzas personales sin renunciar a todos los momentos agradables.
Revisar el presupuesto, analizar los hábitos y tomar decisiones sencillas puede liberar recursos cada mes. Así, cada persona obtiene un mayor control sobre su economía y puede orientar su dinero hacia prioridades reales.
Qué son los gastos hormiga y cómo afectan a las finanzas personales
Un café comprado por rutina, una entrega a domicilio o una aplicación que apenas se usa pueden parecer decisiones menores. Sin embargo, estos desembolsos se repiten sin una planificación clara y reducen el dinero disponible.
Los gastos hormiga son salidas de pequeña cuantía que se realizan de forma automática o inconsciente. Pueden aparecer cada día, cada semana o una vez al mes. Cuando se acumulan, llegan a representar entre 100 y 200 € mensuales.
Características de los pequeños desembolsos cotidianos
La diferencia está entre un gasto aislado y un patrón repetido. Por ejemplo, comprar un café antes de entrar en la oficina no suele alterar el presupuesto. Hacerlo a diario sí puede disminuir la capacidad de ahorro al terminar el año.
Además, muchas compras son evitables. Elegir una marca más económica, preparar una bebida en casa o cancelar un servicio poco útil libera recursos. Registrar cada cantidad mejora la educación financiera y ofrece una visión más precisa de las finanzas.
- Revisar los cargos facilita detectar hábitos repetidos.
- Comparar alternativas ayuda a reducir el coste.
- Separar lo necesario de lo impulsivo protege el ahorro.
Cómo identificar los gastos hormiga en la cuenta bancaria
La banca digital permite observar cada movimiento con rapidez y conocer dónde termina el dinero. Una revisión ordenada ayuda a detectar cargos pequeños, repetidos o difíciles de recordar.
Revisión de los gastos diarios y mensuales
Conviene revisar la cuenta del último mes y anotar cada compra durante treinta días. El registro debe incluir un café, un snack, una comisión y cualquier pago automático.
Así se descubre cuánto representa cada gasto en la economía personal. Por ejemplo, un café diario puede superar los 150 € al año.
Clasificación de los gastos por categorías
Las aplicaciones móviles suelen ordenar los movimientos en alimentación, transporte, ocio, compras y servicios. Esta forma de análisis muestra qué categorías consumen más recursos.
Detección de compras impulsivas y gastos recurrentes
Una compra impulsiva responde a un deseo inmediato, no a una necesidad. También es útil comprobar si las suscripciones siguen activas y si se utilizan. Una comisión por tarjeta o mantenimiento, cobrada cada mes, puede convertirse en un coste anual relevante.
| Movimiento | Frecuencia | Acción recomendada |
|---|---|---|
| Café diario | Cada día | Registrar durante un mes |
| Comisión bancaria | Mensual | Consultar alternativas |
| Suscripción | Recurrente | Cancelar si no se usa |
Ejemplos de gastos hormiga que reducen la capacidad de ahorro
La suma de varios pagos cotidianos puede cambiar el resultado del presupuesto. Estos gastos hormiga suelen pasar desapercibidos, pero reducen el dinero disponible para metas importantes.
Cafés, snacks y comidas fuera de casa
Un café diario es un ejemplo claro. Si cuesta un euro y se toma durante todo el año, supera los 150 €. Los snacks del supermercado, las bebidas y los productos de la línea de cajas añaden otra cantidad al mes.
En Catalunya se come fuera una media de cuatro días por semana. Una comida puede costar unos 15 € más que comprar ingredientes y cocinar en casa. Por ello, la diferencia anual puede superar los 800 €, según la frecuencia y el precio de cada compra.
Suscripciones, comisiones y compras innecesarias
Las suscripciones de televisión, música o juegos mantienen cargos automáticos durante meses, aunque apenas se utilicen. También conviene revisar las comisiones bancarias y las compras impulsivas hechas por internet.
- Comparar cada desembolso con su uso real.
- Cancelar una suscripción olvidada.
- Esperar antes de confirmar una compra.
Cómo evitar y reducir los gastos hormiga
Una estrategia sencilla convierte las pequeñas decisiones en un plan claro. Así, cada persona puede proteger su dinero sin eliminar todos los momentos de ocio.
Elaboración de un presupuesto mensual realista
El presupuesto distribuye los ingresos entre necesidades, ahorro y consumos opcionales. También reserva una cantidad para cada día y evita depender de la tarjeta o de la cuenta corriente.
Métodos para controlar los gastos y cambiar hábitos
El método de los sobres separa partidas para alquiler, alimentación y ocio. Esta forma limita las compras impulsivas durante el mes. Además, domiciliar la luz y el agua facilita la gestión de los pagos fijos.
- Preparar el café en casa.
- Cocinar varios días por semana.
- Limitar una compra concreta a una vez semanal.
Metas de ahorro y seguimiento de los progresos
Los objetivos SMART son específicos, medibles, alcanzables, realistas y temporales. Por ejemplo, una meta puede fijar 50 euros de ahorro al mes durante un año.
Al final de cada mes, conviene comparar los resultados y ajustar el plan. Este control muestra qué decisiones ayudan a reducir gastos y fortalece las finanzas a largo plazo.
Diferencias entre gastos hormiga, gastos fantasma y gastos vampiro
No todas las fugas de dinero nacen del mismo hábito. Los pagos pequeños y prescindibles suelen repetirse, mientras otros cargos permanecen activos por descuido o elevan una factura sin llamar la atención.
Gastos fantasma asociados a servicios y suscripciones
Los gastos fantasma suelen tener una cuantía fija y superior a la de los gastos hormiga. Una app de pago que ya no se utiliza o un gimnasio abandonado durante meses puede seguir restando dinero de la cuenta.
La revisión mensual de las suscripciones permite cancelar servicios sin uso. También conviene comprobar cada cargo y confirmar si la suscripción sigue aportando valor.
Consumos vampiro vinculados a facturas y energía
Los gastos vampiro aparecen en la factura de electricidad, teléfono, seguros o luz. Un servicio no solicitado dentro de la factura telefónica es un ejemplo habitual. Además, los electrodomésticos en standby pueden aumentar el consumo de luz.
Revisar cada factura ayuda a localizar cargos ocultos. Su impacto puede ser mayor y no siempre desaparece a corto plazo, pero comparar tarifas y desconectar aparatos mejora el control.
| Tipo | Ejemplo | Medida útil |
|---|---|---|
| Pequeño | Compra repetida | Registrar el mes |
| Fantasma | App sin uso | Cancelar |
| Vampiro | Standby o cargo oculto | Revisar la factura |
Cómo destinar el dinero ahorrado a mejorar las finanzas
El dinero recuperado con pequeños ajustes puede fortalecer la economía familiar. Conviene asignarlo por etapas: primero a un fondo de ahorro, después a las deudas y, por último, a productos financieros adecuados.
Ahorro, reducción de deudas y productos financieros
Reducir gastos permite aumentar los ingresos disponibles para amortizar una hipoteca o un préstamo personal. Una aportación extra cada mes puede disminuir los intereses y acortar el plazo. Esta decisión mejora la capacidad financiera a largo plazo.
Cuando existe un colchón suficiente, una cuenta remunerada puede generar intereses compuestos. Los depósitos ofrecen opciones a tres meses para necesidades cercanas y a dos años para metas con menor urgencia. La elección depende de la liquidez que necesite cada persona.
- Los depósitos y las cuentas de ahorro tienen un riesgo indicado de 1 sobre 6.
- El Fondo de Garantía de Depósitos protege hasta 100.000 € por titular y banco.
- Una revisión una vez al año permite adaptar la estrategia de ahorro.
Así, cada día de control convierte los gastos hormiga en recursos útiles para las finanzas personales, sin comprometer la estabilidad de la cuenta.
Conclusión
La tranquilidad financiera comienza cuando cada euro recibe un destino consciente. Identificar los gastos hormiga exige revisar desde un café diario hasta una suscripción digital automática.
Registrar estos movimientos durante un mes muestra su impacto real. La suma puede superar los 100 o 200 € mensuales y revela qué decisiones conviene cambiar.
Un presupuesto sencillo, dividido entre necesidades, ahorro y ocio, permite mantener el equilibrio. Los objetivos SMART y una revisión mensual ayudan a sostener el hábito durante todo el año.
El dinero liberado puede reforzar un fondo de emergencia, reducir una hipoteca o crecer en una cuenta remunerada o un depósito. Si también existen deudas, una guía para salir de deudas puede orientar los siguientes pasos.
Con constancia, cada ajuste mejora la capacidad de elección y acerca las finanzas personales a las prioridades reales.